Kurz gesagt
- Buchhaltung: Kleine Firmen machen eine einfache Einnahmenüberschussrechnung (EÜR). GmbH, UG und große Firmen brauchen eine Bilanz.
- Aufbewahren: Rechnungen und Belege 8 Jahre, Bücher und Jahresabschlüsse 10 Jahre.
- Steuern: Legen Sie regelmäßig Geld zur Seite – für Einkommensteuer, Gewerbesteuer und Umsatzsteuer.
- Rechnungen brauchen bestimmte Angaben. E-Rechnungen müssen Sie seit 2025 empfangen können.
- Mitarbeiter: Anmeldung bei der Krankenkasse, Mindestlohn (2026: 13,90 Euro pro Stunde) und weitere Pflichten.
Buchhaltung
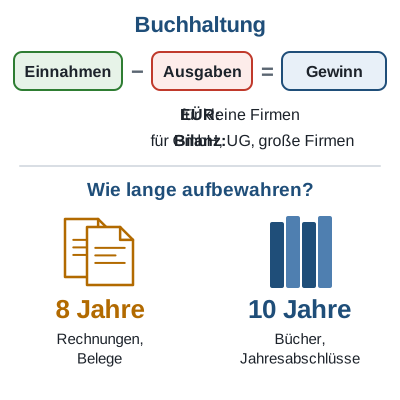
Jede Firma muss ihre Einnahmen und Ausgaben aufschreiben und die Belege sammeln: Rechnungen, Quittungen, Kontoauszüge.
Die einfache Form – die EÜR (Einnahmenüberschussrechnung): Sie rechnen Einnahmen minus Ausgaben = Gewinn. Die EÜR reicht für:
- freie Berufe,
- Einzelunternehmen und GbR mit einem Gewerbe – solange der Umsatz höchstens 800.000 Euro und der Gewinn höchstens 80.000 Euro im Jahr ist.
Die doppelte Buchführung mit Bilanz ist Pflicht für:
- Einzelunternehmen und GbR über diesen Grenzen (das Finanzamt sagt Bescheid),
- die OHG und die KG,
- die GmbH, die UG und die AG – immer.
Viele Gründer nutzen ein Buchhaltungsprogramm oder lassen sich von einem Steuerberater helfen. Die Kosten für den Steuerberater sind Betriebsausgaben und senken Ihren Gewinn.
Wie lange aufbewahren? (seit 2025)
- Rechnungen und Buchungsbelege: 8 Jahre,
- Bücher und Jahresabschlüsse: 10 Jahre,
- Geschäftsbriefe (zum Beispiel E-Mails mit Kunden über Aufträge): 6 Jahre.
Steuern
Welche Steuern Sie zahlen, hängt von der Rechtsform ab:
- Einkommensteuer: auf Ihren Gewinn, wenn Sie Einzelunternehmer oder Gesellschafter einer GbR, OHG oder KG sind. Bis zum Grundfreibetrag (2026: 12.348 Euro im Jahr) ist das Einkommen steuerfrei.
- Körperschaftsteuer: zahlen GmbH, UG und AG auf ihren Gewinn (Teil 3).
- Gewerbesteuer: zahlen alle Gewerbe an die Gemeinde. Einzelunternehmen und Personengesellschaften haben einen Freibetrag von 24.500 Euro Gewinn. Freie Berufe zahlen keine Gewerbesteuer.
- Umsatzsteuer: Sie schlagen sie auf Ihre Preise auf (meistens 19 Prozent, für manche Waren wie Lebensmittel 7 Prozent) und zahlen sie an das Finanzamt. Kleinunternehmer müssen das nicht (Teil 4).
Fristen und Vorauszahlungen:
- Die Steuererklärung für ein Jahr ist bis zum 31. Juli des nächsten Jahres fällig. Mit einem Steuerberater haben Sie mehr Zeit.
- Das Finanzamt verlangt meistens Vorauszahlungen – für die Einkommensteuer jeweils am 10. März, 10. Juni, 10. September und 10. Dezember.
- Die Umsatzsteuer-Voranmeldung schicken Sie über ELSTER, meistens vierteljährlich oder monatlich, jeweils bis zum 10. Tag nach dem Zeitraum.
Viele Gründer bekommen im zweiten Jahr eine große Rechnung vom Finanzamt: die Nachzahlung für das erste Jahr und die ersten Vorauszahlungen. Legen Sie deshalb von jeder Einnahme einen Teil zur Seite – am besten auf einem eigenen Konto.
Rechnungen
Eine Rechnung an andere Firmen muss bestimmte Angaben enthalten, zum Beispiel:
- Name und Anschrift von Ihnen und von Ihrem Kunden,
- Ihre Steuernummer oder USt-IdNr.,
- das Datum und eine fortlaufende Rechnungsnummer,
- was Sie geliefert oder geleistet haben und wann,
- den Betrag ohne Steuer, den Steuersatz und den Steuerbetrag – oder als Kleinunternehmer einen Hinweis, dass Sie keine Umsatzsteuer berechnen.
Die E-Rechnung
Eine E-Rechnung ist eine Rechnung in einem besonderen Datenformat, das ein Computer lesen kann. Eine PDF per E-Mail ist keine E-Rechnung.
- Seit 2025: Jede Firma muss E-Rechnungen von anderen Firmen empfangen können – auch Kleinunternehmer. Ein E-Mail-Postfach reicht dafür.
- Bis Ende 2026: Sie dürfen eigene Rechnungen an Firmen noch auf Papier oder als PDF schicken.
- 2027: Das geht nur noch, wenn Ihr Umsatz im Vorjahr höchstens 800.000 Euro war.
- Ab 2028: Rechnungen an andere Firmen in Deutschland müssen E-Rechnungen sein.
Weitere Pflichten
- Impressum: Wenn Ihre Firma eine Website hat, braucht sie ein Impressum – mit Name, Anschrift, E-Mail-Adresse und bei Gesellschaften der Rechtsform und dem Vertreter.
- IHK-Beitrag: Mit einem Gewerbe sind Sie Mitglied der IHK. Gründer mit kleinem Gewinn zahlen in den ersten Jahren oft keinen Beitrag.
Wenn Sie Mitarbeiter einstellen
- Sie brauchen eine Betriebsnummer von der Bundesagentur für Arbeit (online beantragen).
- Sie melden jeden Mitarbeiter bei seiner Krankenkasse an und zahlen jeden Monat die Sozialversicherungsbeiträge.
- Sie zahlen mindestens den Mindestlohn: 13,90 Euro pro Stunde (2026), ab 2027 14,60 Euro.
- Ein Minijob ist 2026 bis 603 Euro im Monat möglich.
- Bei Mitarbeitern aus Nicht-EU-Ländern müssen Sie prüfen, ob ihr Aufenthaltstitel die Arbeit erlaubt.
Dabei gelten alle Regeln des Arbeitsrechts – zum Beispiel für Arbeitszeit und Pausen und für Krankheit.
Das war der letzte Teil der Serie. Beraten lassen können Sie sich kostenlos oder günstig bei der IHK, der Handwerkskammer und in Gründerzentren – fragen Sie, bevor Sie Fehler machen.
Wörter
- die Buchhaltung
- Das Aufschreiben aller Einnahmen und Ausgaben einer Firma.
- der Beleg, die Belege
- Ein Papier oder eine Datei, die eine Zahlung beweist, zum Beispiel eine Rechnung oder Quittung.
- die Einnahmenüberschussrechnung (EÜR)
- Die einfache Gewinnrechnung: Einnahmen minus Ausgaben.
- die Bilanz, die Bilanzen
- Eine Aufstellung, was eine Firma besitzt und was sie schuldet. Sie gehört zur doppelten Buchführung.
- die Aufbewahrungsfrist, die Aufbewahrungsfristen
- Die Zeit, in der man Unterlagen aufheben muss.
- die Vorauszahlung, die Vorauszahlungen
- Steuer, die man schon während des Jahres im Voraus zahlt.
- die Umsatzsteuer-Voranmeldung
- Die regelmäßige Meldung ans Finanzamt, wie viel Umsatzsteuer die Firma eingenommen hat.
- die E-Rechnung, die E-Rechnungen
- Eine Rechnung in einem Datenformat, das ein Computer lesen kann.
- die Betriebsnummer, die Betriebsnummern
- Die Nummer, die eine Firma als Arbeitgeber für die Sozialversicherung braucht.
- der Mindestlohn
- Der niedrigste Lohn pro Stunde, den ein Arbeitgeber zahlen darf.
Fragen zum Text
Tippen Sie auf eine Frage, um die Antwort zu sehen.
Was rechnen Sie bei der EÜR aus?
Einnahmen minus Ausgaben = Gewinn.
Wie lange müssen Sie Rechnungen aufbewahren?
8 Jahre (seit 2025).
Muss eine GmbH eine Bilanz machen?
Ja, immer.
Ist eine PDF-Rechnung per E-Mail eine E-Rechnung?
Nein. Eine E-Rechnung hat ein besonderes Datenformat, das ein Computer lesen kann.
Warum sollten Sie von jeder Einnahme Geld zur Seite legen?
Weil das Finanzamt später Steuern nachfordert und Vorauszahlungen verlangt – oft beides auf einmal im zweiten Jahr.